




- Eine Kameraversicherung schützt Sie auch gegen selbstverschuldete Schäden wie Stürze oder Bedienfehler.
- Eine Diebstahlversicherung für Ihre Kamera ist zum Teil optional. Prüfen Sie bei Bedarf, ob auch die gewerbliche Nutzung versichert ist.
- Die Kosten variieren je nach Wert der Ausrüstung, Leistungsumfang, Einsatzzweck oder Vertragslaufzeit deutlich.
Eine Kamera ist oft eine größere Investition – umso ärgerlicher ist es, wenn sie beschädigt wird oder verloren geht. Eine Kameraversicherung kann Sie vor hohen Kosten schützen, doch nicht jeder Tarif ist automatisch sinnvoll.
In diesem Ratgeber zeigen wir Ihnen, für wen sich eine Versicherung lohnt, welche Schäden abgedeckt sind und wo typische Ausschlüsse liegen. Außerdem erfahren Sie, mit welchen Kosten Sie rechnen sollten und welche Kriterien beim Abschluss entscheidend sind. So können Sie besser einschätzen, ob und welcher Schutz zu Ihrer Situation passt.
1. Für wen lohnt sich eine Kameraversicherung?
Eine Kameraversicherung lohnt sich vor allem dann, wenn Ihre Kamera oder Ausrüstung einen hohen Wert hat und regelmäßig höheren Risiken ausgesetzt ist. Je intensiver und mobiler Sie Ihre Kamera nutzen, desto größer ist die Wahrscheinlichkeit für Schäden oder Diebstahl.
Grundsätzlich sollte der Ersatz einer Kamera eine finanzielle Belastung darstellen, wobei die Grenze für jeden Nutzer unterschiedlich ausfallen kann. Für Berufsfotografen ist eine spezielle Kameraversicherung in der Regel sehr sinnvoll. Bei günstigen Einstiegskameras ohne nennenswerte Ausrüstung gilt das eher nicht, da hier die Beiträge selten in einem sinnvollen Verhältnis zum Gerätepreis stehen.
2. Welche Schäden deckt eine Kameraversicherung ab?
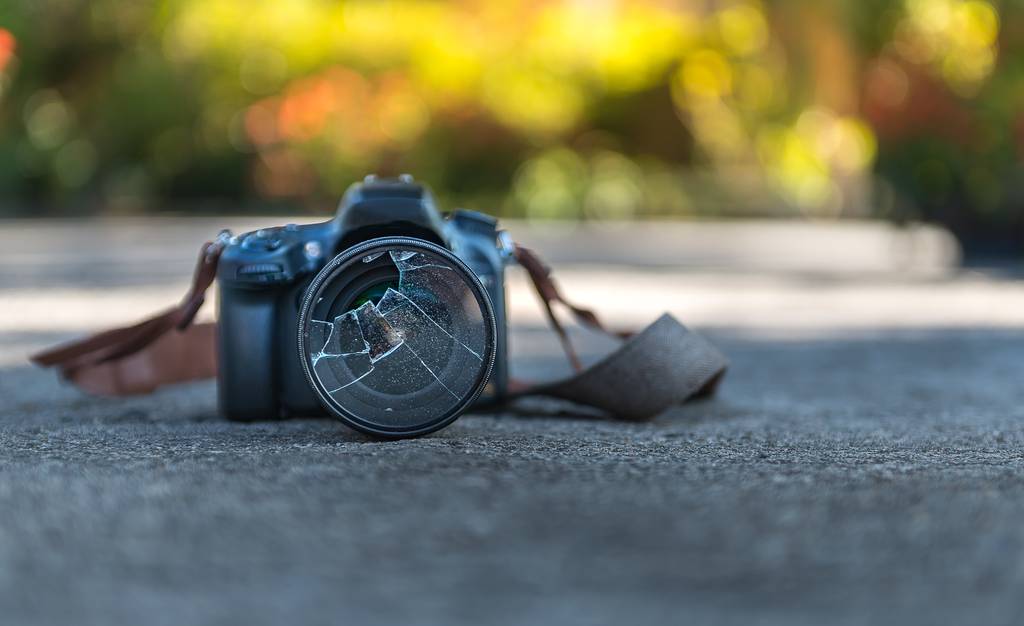
Eine Kameraversicherung deckt zum einen selbstverschuldete Risiken, wie Sturz- oder Unfallschäden, ab. Zum anderen schützt sie vor plötzlich auftretenden Ereignissen wie Regen und abhängig vom Tarif vor verschiedenen Formen von Diebstahl. Ein genauer Blick auf Bedingungen und Ausschlüsse ist vor dem Abschluss einer Versicherung in jedem Fall wichtig.
2.1. Welche Schäden sind in Basistarifen abgesichert?
Zu den typischen Leistungen der Kameraversicherungen im Vergleich gehören vor allem Schäden, die im Alltag immer wieder passieren können. Dazu zählen unter anderem:
- Sturz- und Bruchschäden: Wenn Ihnen die Kamera herunterfällt oder gegen einen Gegenstand stößt.
- Flüssigkeits- und Feuchtigkeitsschäden: Hier können Schäden etwa durch verschütteten Kaffee oder einen Regenschauer entstehen.
- Elektronikdefekte durch Kurzschluss: Auch technische Defekte infolge äußerer Einflüsse können abgedeckt sein.
- Vandalismus: Wird Ihre Kamera mutwillig beschädigt, greift in vielen Fällen auch ein Basistarif.
2.2. Sind Diebstahl und Verlust immer eingeschlossen?
Das Diebstahl-Risiko ist häufig ein wichtiger Grund für eine Kameraversicherung, allerdings nicht immer automatisch abgesichert. Einige Versicherer integrieren Diebstahl-Schutz schon in ihre Grundtarife, bei anderen ist er optional oder nur in Premium-Tarifen verfügbar. Darüber hinaus sollten Sie genau hinschauen:
Wird Ihre Kamera aus einer verschlossenen Wohnung oder einem Auto gestohlen, ist der Schutz meist gegeben. Das gilt auch dann, wenn Ihnen die Kamera unter Androhung von Gewalt entwendet wird. Hierbei spricht man von Raub.
Häufig nicht oder nur in höheren Tarifen versichert ist der sogenannte einfache Diebstahl:
- Ihre Kamera liegt unbeaufsichtigt auf einem Stuhl eines Cafés und wird gestohlen.
- Ihre Kamera wird unbeaufsichtigt in einem unverschlossenen Auto gelassen und wird daraufhin gestohlen.
» Mehr InformationenVersicherer setzen bestimmte Sorgfaltspflichten voraus. Beachten Sie zusätzlich, dass Sie den Fall möglichst schnell der Versicherung melden und den Diebstahl zur Anzeige bringen müssen. Der reine Verlust der Kamera wird von Versicherungen nicht übernommen.
2.3. Welche Schäden sind bei Kameraversicherungen häufig ausgeschlossen?
Trotz umfangreicher Leistungen gibt es auch typische Ausschlüsse, die Sie kennen sollten. Dazu gehören häufig:
- Vorsatz oder grobe Fahrlässigkeit: Wenn Sie den Schaden bewusst oder durch stark fahrlässiges Verhalten verursachen, kann die Versicherung die Leistung verweigern.
- Normale Abnutzung: Kratzer, Verschleiß oder altersbedingte Defekte sind in der Regel nicht versichert.
- Krieg, Unruhen oder Naturkatastrophen: Solche außergewöhnlichen Ereignisse sind oft ausgeschlossen oder nur eingeschränkt abgesichert.
Kleine Tarif-Details machen im Schadenfall oft den Unterschied! Für Berufsfotografen kann sich auch eine Allgefahrenversicherung lohnen, die den Schutz stark ausweitet.
» Mehr Informationen2.4. Sind Ausrüstung und Zubehör mitversichert?
Risiko minimieren durch Kamerataschen
Um Ihre Kamera sicher zu verstauen, sollten Sie sich eine geeignete Kameratasche kaufen. Diese sind so geformt, dass die Kamera und mehrere Objektive perfekt hineinpassen. Durch die Polsterung sind gute Modelle in der Regel bruchsicher und am besten wasserdicht. Dies ist oft die beste Kameraversicherung auf Reisen.
In vielen Policen können Sie Ausrüstung und Zubehör mitversichern, allerdings kann der Umfang deutlich schwanken. In günstigen Tarifen ist meist nur das mitgelieferte Zubehör mitversichert. Teilweise können Sie auch dort gegen Aufpreis weitere Gegenstände mit aufnehmen.
Bei einer gewerblichen Nutzung sollten Sie sich Tarife suchen, die Ihr Equipment vollständig versichern. Spezielle Foto-Versicherungen für Gewerbekunden bieten diesen Umfang in der Regel an.
Achten Sie jedoch auf mögliche Ausschlüsse und Begrenzungen in den Verträgen.
» Mehr Informationen2.5. Kann die Hausratversicherung ausreichend sein?
Auch die Hausratversicherung sichert Ihre Kamera ab, allerdings in eingeschränkter Form. Grundsätzlich greift diese nicht bei selbstverschuldeten Schäden. Dagegen schützt sie bei Einbruchdiebstahl in der Wohnung, durch die sogenannte Außenversicherung auch etwa in einem Hotelzimmer. Darüber hinaus sind Schäden durch Feuer, Leitungswasser oder Sturm abgedeckt.
Für gelegentliche Nutzung und preiswerte Kameras kann die Hausratversicherung dennoch ausreichen. Wenn Sie jedoch regelmäßig mit hochwertigem Equipment unterwegs sind, stößt diese Lösung an ihre Grenzen.
» Mehr Informationen2.6. Welche Unterschiede gibt es bei Zusatzversicherungen?
Neben spezialisierten Policen und der Hausratversicherung gibt es auch Zusatzversicherungen, die häufig beim Kauf der Kamera angeboten werden.
Diese haben meist folgende Eigenschaften:
- Eingeschränkter Leistungsumfang: Häufig werden nur bestimmte Schäden wie Sturz- oder Technikdefekte abgedeckt.
- Bindung an das Gerät: Zubehör ist oft nicht automatisch mitversichert.
Viele Zusatzversicherungen bieten häufig nur einen Basisschutz. Für eine umfassende Absicherung sind sie jedoch meist weniger geeignet als spezialisierte Kameraversicherungen in unserem Vergleich.
Die besten Kameraversicherungen sind rund um die Uhr erreichbar und reagieren schnell. Insbesondere bei gewerblicher Nutzung sollten Sie auf einen schnelle Schadenabwicklung und guten Support achten.
3. Wie viel kostet eine Kameraversicherung?
Die Kosten für eine Kameraversicherung variieren je nach Wert Ihrer Ausrüstung, Leistungsumfang und persönlichem Risiko. Grundsätzlich gilt: Je teurer und umfangreicher Ihre Kameraausstattung ist und je mehr Leistungen Sie absichern möchten, desto höher fällt der Beitrag aus.
3.1. Mit welchen jährlichen Kosten sollten Sie rechnen?
Die Höhe der Beiträge hängt von mehreren Faktoren ab. Grob können Sie sich jedoch an folgenden Richtwerten orientieren:
- Einsteiger-Ausrüstung bis ca. 1.000 €: etwa 30 € am unteren Ende, mit Selbstbeteiligung von 25 €, ohne Diebstahlschutz sowie 3 Jahre Laufzeit. Rund 150 € pro Jahr am oberen Ende, ohne Selbstbeteiligung, mit Diebstahlschutz sowie 1 Jahr Laufzeit.
- Mittelklasse-Ausrüstung zwischen 1.000 und 3.000 €: etwa 95 € am unteren Ende, mit Selbstbeteiligung von 100 €, ohne Diebstahlschutz sowie 3 Jahre Laufzeit. Rund 215 € pro Jahr am oberen Ende, ohne Selbstbeteiligung, mit Diebstahlschutz sowie 1 Jahr Laufzeit.
- Professionelle Ausrüstung ab 3.000 € aufwärts: etwa 140 € am unteren Ende, mit Selbstbeteiligung von 150 €, ohne Diebstahlschutz sowie 3 Jahre Laufzeit. Rund 265 € pro Jahr bei 5.000 € Kaufpreis, ohne Selbstbeteiligung, mit Diebstahlschutz sowie 1 Jahr Laufzeit.
Der Wert der Ausrüstung hat einen hohen Einfluss auf die Beitragshöhe. Entscheidend ist aber immer das Verhältnis von Preis und Leistung. Definieren Sie daher zunächst, auf welche Leistung Sie nicht verzichten können.
Sind Sie Berufsfotograf und viel im Ausland? Dann ist ein weltweiter, gewerblicher Schutz wichtig, am besten mit einem Diebstahlschutz. Prüfen Sie daraufhin, wie stark sich Ihre Prämie bei bestimmten Leistungspaketen erhöhen würde und vergleichen Sie die Tarife.
Eine gewerbliche Nutzung führt oft zu höheren Kosten der Kameraversicherung als bei rein privater Nutzung. Auch individuelle Faktoren wie Schadenshistorie oder besondere Risiken können sich auf den Preis auswirken.
» Mehr Informationen3.2. Wie hoch ist der Einfluss der Selbstbeteiligung?
Ein Tarif ohne Selbstbeteiligung wirkt zunächst vorteilhaft. In diesem Fall müssen Sie keine Zuzahlung im Schadenfall leisten. Wir von Vergleich.org empfehlen Ihnen jedoch eine moderate Selbstbeteiligung, welche die Beiträge in der Regel spürbar senkt.
» Mehr Informationen3.3. Welche Rolle spielt die Länge der Vertragslaufzeit beim Vergleich der Fotoversicherungen?
Die Länge der Vertragslaufzeit hat Einfluss auf die Höhe der Beiträge. Je länger Sie sich vertraglich an die Versicherung binden, desto mehr können Sie sparen. Häufig können Sie Tarife über 12, 24 oder 36 Monate abschließen, die Sie zum Jahresende kündigen können. Beachten Sie jedoch, dass die Vertragslänge zu Ihrer Nutzung passen sollte.
Benötigen Sie die Kameraversicherung lediglich für ein befristetes Projekt, passt keine lange Bindung. Hier wählen Sie besser einen Tarif, den Sie monatlich auch wieder kündigen können. Prüfen Sie in diesem Zusammenhang auch, ob gemietete Geräte versicherbar sind.
Kameraversicherungen im Vergleich: Wenn Sie viel auf Reisen sind, ist das Risiko für Schäden deutlich erhöht. Nehmen Sie Ihre teure Spiegelreflexkamera häufig mit in den Urlaub, ist eine Kameraversicherung eine Überlegung wert.
4. Worauf sollten Sie beim Abschluss eines Kameraversicherungs-Tarifs achten?
Beim Abschluss einer Kameraversicherung kommt es weniger auf den Preis als auf die Details im Vertrag an. Unterschiede bei Deckungssumme, Erstattungsart oder Nutzungsbedingungen können im Schadenfall entscheidend sein.
Wenn Sie die wichtigsten Kriterien kennen, wählen Sie einen Tarif, der noch besser zu Ihrer Nutzung passt.
4.1. Wie wichtig ist die Deckungssumme?
Achten Sie auch auf die Höhe der Deckungssumme in Ihrem Vertrag. Diese sollte immer dem tatsächlichen Wert Ihrer Ausrüstung entsprechen, inklusive Objektiven und Zubehör. Ist die Summe zu niedrig angesetzt, erhalten Sie im Schadensfall nur eine anteilige Erstattung.
» Mehr Informationen4.2. Gilt die Kameraversicherung auch auf Reisen?
In der Regel gelten die Kameraversicherungen in unserem Vergleich schon in den Basistarifen weltweit. Allerdings kann dieser Schutz zeitlich begrenzt sein. Einige Versicherungen decken Aufenthalte im Ausland nur für einen bestimmten Zeitraum von 30 oder 90 Tagen ab.
Beachten Sie dabei, dass Schäden während des Transports, etwa im Flugzeuggepäck, nicht immer automatisch eingeschlossen sind.
» Mehr Informationen4.3. Privat oder gewerblich: Ist ein spezieller Tarif notwendig?
Die Unterscheidung zwischen privater und gewerblicher Nutzung ist bei Kameraversicherungen besonders wichtig. Viele Versicherer machen hier klare Vorgaben, wobei ein falscher Tarif im Schadenfall dazu führen kann, dass Leistungen verweigert werden.
Eine private Nutzung liegt vor, wenn Sie Ihre Kamera ausschließlich für persönliche Zwecke verwenden, etwa für Urlaubsfotos oder als Hobby. In diesem Fall sind Standardtarife in der Regel ausreichend.
Eine gewerbliche Nutzung liegt hingegen vor, wenn Sie mit der Kamera Geld verdienen, etwa als Auftragsfotograf oder als Content-Creator für Social Media. In solchen Fällen benötigen Sie meist einen speziellen gewerblichen Tarif, der einige Besonderheiten berücksichtigt.
So erhöht der gewerbliche Einsatz die Schadenwahrscheinlichkeit durch eine intensivere Nutzung. Das gilt erst Recht, wenn Kamera und Equipment weltweit in Gebrauch sind. Darüber hinaus bieten gewerbliche Tarife meist einen erweiterten Leistungsumfang, auch mit Blick auf Zubehör, mögliche Einnahmeausfälle oder Ersatzgeräte im Schadenfall.
» Mehr Informationen4.4. Welcher Wert wird durch eine Kameraversicherung ersetzt?
Wie Ihnen die Versicherung den Schaden erstattet, hängt vom Anbieter und Tarif ab. Grundsätzlich prüfen Versicherungen zunächst die Möglichkeit einer Reparatur. Ist diese nicht möglich oder zu teurer, kann ein gleichwertiges Ersatzgerät gestellt werden, oder die Versicherung erstattet den Neu- oder Zeitwert der Kamera.
Gut zu wissen: In vielen günstigen Tarifen bekommen Sie lediglich den Zeitwert erstattet, wobei im ersten Jahr zum Teil noch der Neuwert gezahlt wird. Insbesondere bei einer gewerblichen Nutzung empfehlen wir Ihnen jedoch einen Tarif mit konsequentem Neuwertschutz, damit Sie im Schadenfall schnell hochwertigen Ersatz beschaffen können.
In einigen Tarifen können Sie auch Ihre gesamte Fotoausrüstung pauschal versichern. Bei vielen Komponenten kann es sich allerdings lohnen, eine genaue Liste mit Kaufbeleg zu führen.
5. Häufig gestellte Fragen von Lesern, die nach Kameraversicherung-Tests oder -Vergleichen suchen
5.1. Können Sie jede Kamera versichern?
Theoretisch können Sie eine Kameraversicherung für Canon-, Nikon- oder Modelle sämtlicher anderer Anbieter abschließen. Auch die Art der Kamera ist bei Versicherern in der Regel nicht relevant.
Teilweise müssen Sie beim Abschluss einer Kameraversicherung den Namen der Marke angeben. Auch nach einer Seriennummer fragen die Versicherer häufig. Beachten Sie allerdings, dass einige Anbieter lediglich ein maximales Gerätealter akzeptieren.
» Mehr Informationen5.2. Hilft Ihr Kameraversicherungs-Tarif, wenn der Akku der Kamera verschleißt?
Die Übernahme von Reparaturkosten bei Akkuschäden ist bei vielen der Anbieter Teil des Leistungsumfangs. Ist Ihr Akku defekt, melden Sie den Schaden bei Ihrer Versicherung.
Sie erhalten entweder einen neuen Akku oder bekommen einen kostenlosen Reparatur-Service. Teilweise wird jedoch eine Mindestakkukapazität von 60 % verlangt.
» Mehr Informationen5.3. Welche Kameraversicherung ist die beste?
Die beste Kameraversicherung passt vor allem zu Ihrer Nutzung. Personen, die mit der Kamera Geld verdienen, sollten sich entsprechend nach einem gewerblichen Tarif umsehen. Achten Sie auf einen möglichst umfangreichen Schutz, der auch Diebstahl integriert. Besonders für hochwertige Kameras empfiehlt sich eine Neuwertentschädigung.
Entscheidend ist grundsätzlich nicht der günstigste Preis, sondern ein Tarif ohne kritische Lücken.
» Mehr Informationen5.4. Können Sie Ihre Kameraversicherung online abschließen?
Wenn Sie eine Kameraversicherung privat oder gewerblich abschließen möchten, können Sie das bei den meisten Anbietern schnell erledigen. Sie geben lediglich die Daten der Kamera und Ihre persönlichen Daten ein und sofort erhalten Sie einen Vorschlag für einen Tarif.
Wir empfehlen, eine Versicherung direkt nach dem Kauf abzuschließen, da Kameraversicherungen für gebrauchte Kameras nicht immer erhältlich sind und sich mit zunehmender Nutzung immer weniger lohnen.
» Mehr Informationen







Moin
Ist es egal, was für eine Kamera ich versichern möchte?
Danke schon mal
Horst Richter
Hallo Herr Richter,
vielen Dank für Ihr Interesse an unserem Vergleich von Kameraversicherungen.
Bei den meisten Anbietern können Sie jede Kamera versichern lassen. Einige fordern aber Angaben wie die Marke oder die Seriennummer.
Wir hoffen, wir konnten Ihnen weiterhelfen.
Beste Grüße
Ihr Vergleich.org-Team
Hi 🙂
Muss ich meinen Tarif trotzdem zahlen, wenn ich eine Versicherung für 2 Jahre abschließe aber nach einem Jahr wieder kündigen möchte?
Schon mal danke und LG
Sonja Herfurt
Hallo Frau Herfurt,
vielen Dank für Ihr Interesse an unserem Vergleich von Kameraversicherungen.
Da es sich um Mindestlaufzeiten handelt, ist es gut möglich, dass Anbieter auf Zahlungen bis zum Ende dieser Laufzeit bestehen. Viele Anbieter zahlen Ihnen aber auch den restlichen Betrag zurück, wenn Sie vor Ende der Mindestlaufzeit kündigen und bereits im Vorhinein gezahlt haben. Einzelheiten zur Kündigung finden Sie in der Regel in den Unterlagen Ihres Tarifs.
Wir hoffen, wir konnten Ihnen weiterhelfen.
Beste Grüße
Ihr Vergleich.org-Team