




- Fahrradversicherungen leisten oft bei Diebstahl und Vandalismus. Je nach Tarif sind auch Sturzschäden und Reparaturen abgedeckt.
- Leistungen sind häufig begrenzt, etwa durch Versicherungssumme oder Höchstbeträge. Bedingungen und Ausschlüsse entscheiden, ob gezahlt wird.
- Pedelecs und E-Bikes können versichert sein, werden aber nicht immer gleich behandelt. Für elektrische Bauteile gelten teils eigene Regeln.
Ein Sturz auf nasser Fahrbahn, ein verbogenes Laufrad am Bordstein oder ein Fahrrad, das nach dem Einkauf einfach nicht mehr da ist – solche Situationen passieren schneller, als man denkt und oft wird es dann teuer, weil Reparaturen nicht selten mehr kosten als erwartet oder weil im schlimmsten Fall direkt Ersatz her muss.
Wenn Sie dieses Risiko nicht komplett selbst tragen wollen, lohnt sich der Vergleich verschiedener Fahrradversicherungen. So können Sie vorab entscheiden, welcher Schutz zu Ihrem Fahrrad und Ihrem Alltag passt, statt erst im Schadenfall unter Zeitdruck nach einer Lösung zu suchen.
1. Welche Leistungen beinhaltet eine Fahrradversicherung?
Eine Versicherung für Ihr Fahrrad soll Sie vor Kosten schützen, die im Alltag schnell entstehen können – etwa durch Diebstahl, Vandalismus oder Sturzschäden. Im Vergleich verschiedener Fahrradversicherungen zeigt sich aber, dass sich Tarife deutlich darin unterscheiden, wie breit der Schutz wirklich ist.
Während manche Policen nur einen gewissen Grundschutz bieten, übernehmen andere Fahrradversicherungen zusätzlich Kosten wie unter anderem für Reparaturen, Verschleiß oder bestimmte Serviceleistungen. Entscheidend ist deshalb immer, welche Schäden versichert sind und welche Bedingungen dafür gelten.
1.1. Was deckt die Fahrradversicherung ab?
Der Leistungsumfang einer Fahrradversicherung kann sich teilweise stark unterscheiden. Während bei Fahrradversicherungen beispielsweise Diebstahl oder Schäden durch Vandalismus in der Regel zum Standard zählen, übernehmen nicht alle Fahrradversicherungen auch Kosten für Reparaturen nach einem Sturz oder Unfall.
Neben der allgemeinen Absicherung gilt es jedoch gezielt auf Ausschlüsse und Einschränkungen zu achten. Oft entscheidet das Kleingedruckte darüber, ob der Schutz im Ernstfall wirklich greift. Dazu zählen zum Beispiel Vorgaben zu bestimmten Abstellorten oder Sicherungsanforderungen, die beim Diebstahl erfüllt sein müssen.
Ebenso kann es Begrenzungen bei einzelnen Leistungen geben, etwa durch feste Obergrenzen je Schadenfall oder Einschränkungen bei der Erstattung bestimmter Bauteile. Wer diese Punkte vor dem Abschluss prüft, vermeidet später Überraschungen und kann Tarife im Fahrradversicherungs-Vergleich realistisch bewerten.
Worauf Sie jeweils achten sollten, fassen wir Ihnen nachfolgend zusammen:
| Typische Leistungen (je nach Tarif) | Worauf Sie achten sollten |
|---|---|
|
|
Wichtig sind außerdem einzelne Tarifdetails, die im Vergleich leicht übersehen werden. Verschleiß ist häufig nur in höherwertigen Tarifen enthalten und kann vom Alter des Fahrrads oder bestimmten Bauteilen abhängen. Auch bei grober Fahrlässigkeit, Naturgefahren, Europa- oder Auslandsschutz sowie möglichen Wartezeiten für Reparatur- oder Verschleißleistungen unterscheiden sich Fahrradversicherungen deutlich.
» Mehr Informationen1.2. Wann zahlt die Fahrradversicherung nicht?
Viele Versicherer schließen Leistungen aus, wenn Obliegenheiten nicht erfüllt wurden – zum Beispiel, wenn das Rad nicht korrekt abgeschlossen war oder geforderte Nachweise fehlen. Ausschlüsse betreffen oft auch Vorschäden, unsachgemäße Nutzung oder Schäden, die außerhalb der vereinbarten Leistungspakete liegen. Bei einigen Tarifen kann es zusätzlich Einschränkungen geben, wenn Sicherungsanforderungen nicht passen (Schlossqualität, Abstellregeln oder Nachtvorgaben).
» Mehr Informationen2. Worauf gilt es beim Vergleich der Fahrradversicherungen zu achten?
Sie können verschiedene Fahrradversicherungen im Vergleich nur dann sinnvoll bewerten, wenn Sie nicht beim Beitrag stehen bleiben. Entscheidend ist, ob die Bedingungen zu Ihrem Alltag passen – also wie und wo Sie das Rad nutzen, wie hoch der Wert ist und welche Schäden für Sie realistisch sind. Für den Anfang ist es zu empfehlen, sich auf vier Punkte zu konzentrieren: Laufzeit/Kündigung, Versicherungssumme, Selbstbeteiligung und die konkrete Erstattung im Diebstahlfall.
Viele Tarife wirken auf den ersten Blick ähnlich, unterscheiden sich aber in Details wie Höchstbeträgen, Ausschlüssen oder Anforderungen an das Sichern und Abstellen. Wenn Sie diese Punkte vor dem Abschluss prüfen, vermeiden Sie, dass der Schutz später an Formalitäten scheitert – und Sie treffen eine Entscheidung, die auch im Ernstfall trägt.
Gute Fahrradversicherungen bieten einen ausgewogenen Leistungsumfang zu einem angemessenen Beitrag.
2.1. Welche Laufzeit und Kündigungsfrist ist üblich?
Üblich sind Verträge mit einer Erstlaufzeit von 12 Monaten, die sich anschließend automatisch verlängern, wenn Sie nicht fristgerecht kündigen. Wichtig ist die Kündigungsfrist, weil sie darüber entscheidet, wie flexibel Sie bei einem Wechsel sind.
Schauen Sie außerdem darauf, ob die Zahlweise (monatlich oder jährlich) Einfluss auf den Beitrag hat. Manche Tarife sind bei Jahreszahlung günstiger, andere bieten mehr Flexibilität, kosten dafür aber etwas mehr.
» Mehr Informationen2.2. Wie hoch sollte die maximale Versicherungssumme sein?
Die Versicherungssumme sollte zum Wert Ihres Fahrrads passen, damit die Leistung im Schadenfall nicht gedeckelt ist. Orientieren Sie sich am Kaufpreis und berücksichtigen Sie, ob teure Komponenten oder Zubehör bei Ihnen überhaupt eine Rolle spielen. Wenn die vereinbarte Summe zu niedrig ist, kann es passieren, dass die Auszahlung trotz Schaden nicht reicht.
Achten Sie zusätzlich auf Begrenzungen, die nicht sofort auffallen: manche Versicherer setzen Höchstbeträge pro Schadenfall oder pro Jahr. Das ist vor allem dann wichtig, wenn Sie das Fahrrad häufig nutzen und eher mit mehreren kleineren Schäden rechnen als mit einem einzigen großen.
» Mehr Informationen2.3. Welche Selbstbeteiligung ist sinnvoll?
Mit Selbstbeteiligung sinkt oft der Beitrag, dafür zahlen Sie im Schadenfall einen Teil selbst. Sinnvoll ist das nur, wenn die Ersparnis über die Zeit wirklich spürbar ist und Sie den Eigenanteil im Ernstfall problemlos tragen könnten. Gerade als Einsteiger ist eine niedrige oder keine Selbstbeteiligung oft leichter planbar, weil Sie nicht zusätzlich rechnen müssen, ob sich ein Schaden „lohnt“.
Wichtig ist auch, wofür die Selbstbeteiligung gilt. Manche Fahrradversicherungen unterscheiden zwischen Diebstahl, Reparaturfällen und optionalen Bausteinen. Prüfen Sie daher, ob der Eigenanteil immer anfällt oder nur bei bestimmten Schäden – sonst vergleichen Sie Beiträge, die in der Praxis nicht gleichwertig sind.
Eine Hausratversicherung deckt Unfallschäden am Fahrrad in der Regel nicht ab. Eine spezielle Fahrradversicherung kann hier zusätzlichen Schutz bieten.
2.4. Wie viel wird beim Fahrraddiebstahl erstattet?
Beim Diebstahl zählt weniger das Werbeversprechen als die konkrete Erstattungsregel. Entscheidend ist die Berechnung: Ersetzt der Versicherer den Zeitwert oder gibt es eine Neuwertregel, die an Alter oder Nutzungsdauer geknüpft ist? Dazu kommen oft Grenzen für Zubehör oder einzelne Bauteile, die nicht automatisch in voller Höhe erstattet werden.
Prüfen Sie außerdem die Voraussetzungen, damit die Leistung überhaupt greift – etwa Anforderungen an Schloss, Sicherung und Nachweise. Im Ernstfall müssen diese Punkte passen, sonst kann die Erstattung gekürzt werden oder ganz entfallen.
» Mehr Informationen3. Sind auch Pedelec und E-Bike in einer Fahrradversicherung abgesichert?
Bei Pedelecs und E-Bikes kommt es beim Abschluss vor allem darauf an, wie das jeweilige Modell versicherungstechnisch eingeordnet wird. Ein Pedelec bis 25 km/h wird in vielen Tarifen wie ein normales Fahrrad behandelt, während schnellere Varianten je nach Anbieter nicht mehr unter denselben Schutz fallen. Damit es im Schadenfall keine Diskussionen gibt, sollte im Vertrag klar stehen, welche Fahrzeugart versichert ist.
Zusätzlich unterscheiden sich Tarife bei E-Bikes häufig darin, welche Bauteile überhaupt eingeschlossen sind. Akku, Motor und Display sind teuer und können nach einem Sturz oder Defekt schnell hohe Reparaturkosten verursachen, weshalb manche Anbieter hierfür eigene Regeln, Grenzen oder Ausschlüsse definieren.
Tipp: In einer Fahrradversicherung fürs E-Bike sollte transparent geregelt sein, ob elektrische Komponenten mitversichert sind oder ob dafür ein zusätzlicher Baustein notwendig ist.
Wichtig ist außerdem, wie Zubehör und fest verbaute Teile behandelt werden und ob die Versicherungssumme zum tatsächlichen Kaufpreis passt. Gerade bei E-Bikes betrifft das Komponenten, die im Schadenfall nicht automatisch vollständig ersetzt werden, wenn Grenzen oder Einschränkungen greifen.
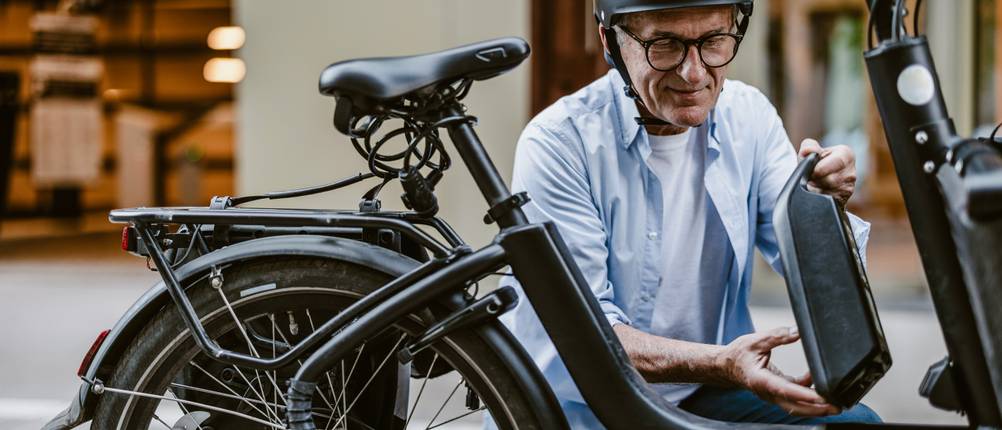
Auch für ein E-Bike können Sie eine Fahrradversicherung abschließen.
4. Was kostet eine Fahrradversicherung?
Die Kosten der Fahrradversicherung hängen stark davon ab, wie wertvoll Ihr Rad ist und wie umfangreich der Schutz sein soll. Ein Basistarif kann bei einem einfachen Alltagsrad reichen, während bei teureren Rädern oder häufiger Nutzung meist ein breiteres Paket sinnvoll ist. Damit Sie Angebote realistisch vergleichen, sollten Sie deshalb immer Beitrag und Leistung gemeinsam bewerten.
Der wichtigste Preisfaktor ist in der Regel der Kaufpreis, weil viele Anbieter den Beitrag am Wert des Fahrrads ausrichten. Dazu kommt die vereinbarte Versicherungssumme, denn sie legt fest, bis zu welcher Höhe im Schadenfall überhaupt erstattet wird. Je höher der Wert und je höher die Grenzen im Vertrag, desto teurer fällt der Tarif meist aus.
Auch der Leistungsumfang wirkt sich direkt auf den Beitrag aus. Tarife, die über reinen Diebstahlschutz hinausgehen und zusätzlich Sturz- oder Unfallschäden abdecken, kosten häufig mehr. Bei E-Bikes können die Beiträge ebenfalls steigen, weil Akku, Motor und Elektronik teure Reparaturen verursachen und deshalb oft nur unter bestimmten Bedingungen oder bis zu festen Höchstbeträgen abgesichert sind.
Hinweis: In der Regel sind die Kosten für eine private Fahrradversicherung nicht steuerlich absetzbar. Eine Ausnahme kann bestehen, wenn das Fahrrad beruflich genutzt wird. Dann können die Kosten unter Umständen anteilig als Werbungskosten berücksichtigt werden.
Zusätzlich spielt die Vertragsgestaltung eine Rolle. Eine Selbstbeteiligung senkt den Beitrag häufig, bedeutet aber, dass Sie im Schadenfall einen Teil selbst zahlen.
Auch die Zahlweise kann einen Unterschied machen, weil eine monatliche Zahlung je nach Anbieter etwas teurer sein kann als eine jährliche Zahlung. Wenn Sie diese Punkte kurz prüfen, erkennen Sie schneller, ob eine Fahrradversicherung wirklich günstig ist oder nur auf den ersten Blick so wirkt.
Ob Unfall oder Verschleiß – eine Fahrradversicherung kann je nach Tarif Schutz bei vielen Schadensarten bieten.
5. FAQ – Häufig gestellte Fragen zu Fahrradversicherungen im Vergleich
Beim Fahrradversicherungs-Vergleich tauchen oft dieselben Fragen auf. Die folgenden Antworten fassen wichtige Punkte kurz zusammen, damit Sie den richtigen Tarif für sich und Ihr Fahrrad finden.
5.1. Wann ist eine Fahrradversicherung sinnvoll?
Sinnvoll ist eine Versicherung fürs Fahrrad vor allem dann, wenn ein Diebstahl oder größere Schäden für Sie finanziell spürbar wären. Das betrifft besonders teurere Räder, häufiges Abstellen im öffentlichen Raum und tägliche Nutzung. Wer zusätzlich Sturz- oder Reparaturschutz möchte, sollte die Leistungen vergleichen, weil sich Tarife hier deutlich unterscheiden.
» Mehr Informationen5.2. Wie lange lohnt sich eine Fahrradversicherung?
Lohnend bleibt der Schutz, solange Beiträge und Risiko in einem guten Verhältnis stehen und die Versicherungssumme zum Kaufpreis passt. In Regionen mit hohem Fahrraddiebstahl kann sich das über mehrere Jahre rechnen. Wenn das Fahrrad nach einiger Zeit weniger wert ist oder Sie es deutlich weniger nutzen, sollten Sie prüfen, ob der Vertrag noch passt.
» Mehr Informationen5.3. Welche Fahrradversicherung ist die Beste?
Die beste Fahrradversicherung passt zu Ihrem Fahrrad und Ihren Bedingungen im Alltag. Wichtig damit eine Fahrradversicherung Testsieger wird, sind klar geregelte Erstattung, eine passende Versicherungssumme sowie verständliche Regeln zu Schloss, Abstellen und Nachweisen. Prüfen Sie außerdem, ob Reparaturen nach Sturz oder Unfall enthalten sind, wenn Ihnen dieser Schutz wichtig ist.
» Mehr Informationen5.4. Wo kann ich online eine Fahrradversicherung abschließen?
Der Abschluss ist online direkt beim Versicherer oder über Vergleichsportale möglich. Oft reichen nur wenige Angaben aus, um eine neue Fahrradversicherung abzuschließen. Nutzen Sie unsere Vergleichstabelle, um einen Überblick über die wichtigsten Eigenschaften zu bekommen und direkt zum jeweiligen Anbieter zu gelangen.
» Mehr Informationen5.5. Benötige ich trotz einer Hausratversicherung eine private Fahrradversicherung?
Ob zusätzlich zur Hausrat- auch eine Fahrradversicherung notwendig ist, hängt davon ab, was Ihre Hausratversicherung abdeckt und welche Grenzen gelten. Häufig ist der Schutz außerhalb der Wohnung nur über eine Außenversicherung geregelt. Diese kann zeitlich begrenzt sein oder nur bis zu einem bestimmten Anteil der Versicherungssumme leisten.
Eine separate Fahrradversicherung kann sinnvoll sein, wenn Sie mehr als reinen Diebstahlschutz möchten. Je nach Tarif sind auch Sturzschäden, Reparaturen, Vandalismus oder Schäden durch Naturgefahren wie Sturm, Hagel und Überschwemmung abgesichert. Prüfen Sie aber genau, welche Leistungen wirklich enthalten sind und welche Ausschlüsse gelten.
» Mehr Informationen5.6. Kann man eine Fahrradversicherung auch für ein gebrauchtes Fahrrad abschließen?
Gebrauchte Räder lassen sich häufig versichern, allerdings gelten je nach Anbieter Alters- oder Wertgrenzen. Wichtig ist, dass der Wert nachvollziehbar ist und die Versicherungssumme dazu passt. Prüfen Sie außerdem, ob Nachweise wie Rahmennummer oder Kaufbeleg verlangt werden und diese vorhanden sind.
» Mehr Informationen




Hallo
greift bei Fahrrädern nicht meine Hausratversicherung?
LG
Maria dos Santos
Hallo Frau dos Santos,
vielen Dank für Ihr Interesse an unserem Vergleich von Fahrradversicherungen.
Ihre Hausratversicherung greift in der Regel nur bei Schäden, die auf Ihrem Grundstück entstehen. Kommt Ihr Fahrrad also beispielsweise auf einem Feldweg oder im Straßenverkehr zu Schaden, greift nicht Ihre Hausratversicherung, sondern Ihre Fahrradversicherung.
Wir hoffen, wir konnten Ihnen weiterhelfen.
Beste Grüße
Ihr Vergleich.org-Team
Hallo
also kann ich ein E-Bike genauso versichern wie ein Fahrrad ohne Motor?
Danke und LG
Katharina Olk
Hallo Frau Olk,
vielen Dank für Ihr Interesse an unserem Vergleich von Fahrradversicherungen.
Bei vielen Anbietern ist sowohl die Versicherung von herkömmlichen Fahrrädern als auch die von E-Bikes möglich. Für E-Bikes berechnen Anbieter in der Regel aber etwas höhere Beiträge.
Wir hoffen, wir konnten Ihnen weiterhelfen.
Beste Grüße
Ihr Vergleich.org-Team