





- Eine Brillenversicherung kann Kosten für neue Gläser, Reparaturen oder Ersatz bei Bruch, Verlust und Diebstahl abfedern.
- Wichtige Vergleichspunkte sind Erstattungshöhe, Leistungsintervall, Wartezeit, Laufzeit und mögliche Ausschlüsse im Tarif.
- Für teure Brillen, Gleitsichtgläser oder Kinderbrillen kann der passende Tarif finanzielle Belastungen planbarer machen.
Menschen, die täglich auf ihre Brille angewiesen sind, merken oft erst im Schadenfall, wie teuer eine neue Sehhilfe werden kann. Zerkratzte Gläser, ein gebrochenes Gestell oder eine veränderte Sehstärke führen schnell zu mehreren hundert Euro Kosten. Wer seine Brille versichern möchte, sollte deshalb genau prüfen, ob Beitrag, Erstattung und Leistungsumfang wirklich zum eigenen Bedarf passen.
In unserem Brillenversicherungs-Vergleich erfahren Sie, wann sich eine Absicherung lohnt, welche Leistungen im Tarif enthalten sein sollten und worauf Sie bei Erstattung, Wartezeit und Kündigung achten müssen.
1. Wann lohnt sich eine Brillenversicherung?
Die richtige Pflege von Brillen
Die richtige Pflege von Brillen ist wichtig, um ihre Langlebigkeit und Optik zu erhalten. Dazu gehört beispielsweise das regelmäßige Reinigen der Gläser mit einem geeigneten Brillenreinigungsmittel und einem Mikrofasertuch. Verstauen Sie die Brille in einem Etui, wenn sie nicht getragen wird und vermeiden Sie direkten Kontakt mit chemischen Substanzen oder übermäßiger Hitze.
Eine Brillenversicherung lohnt sich vor allem dann, wenn Sie regelmäßig eine neue Sehhilfe benötigen oder Ihre aktuelle Brille besonders teuer war. Das gilt zum Beispiel bei Gleitsichtgläsern, hochwertigen Fassungen oder häufig veränderter Sehstärke.
Auch wenn Sie Ihre Brille im Alltag stark beanspruchen, kann eine Versicherung finanzielle Sicherheit geben. Ob eine Brillenversicherung sinnvoll ist, hängt daher weniger vom Monatsbeitrag allein ab, sondern vor allem davon, wie hoch Ihre möglichen Kosten ohne Versicherung wären.
Besonders interessant ist eine solche Absicherung, wenn gesetzliche Zuschüsse nicht ausreichen oder Ihre Krankenversicherung nur einen kleinen Teil der Kosten übernimmt. Oftmals gibt es für Erwachsene keine Brillenzuschüsse mehr, außer in Sonderfällen.
Wer eine teure Brille versichern möchte, sollte im Brillenversicherungs-Vergleich prüfen, wie viel der Tarif tatsächlich erstattet, in welchen Abständen neue Gläser bezahlt werden und ob auch Schäden, Bruch oder Verlust enthalten sind.
Gut zu wissen: Eine günstige Versicherung für Ihre Brille bringt wenig, wenn die Erstattung zu niedrig ausfällt oder wichtige Leistungen ausgeschlossen sind.
2. Was erstattet eine Brillenversicherung?
Je nach Tarif erstattet eine Brillenversicherung eine Vielzahl von Leistungen. Diese Umfassen sowohl Reparaturen und Ersatzteile für aktuelle Brillen als auch Zuschüsse für neue Brillen bis hin zu Behandlungen.
2.1. Was deckt eine Brillenversicherung ab?
Eine Brillenversicherung übernimmt je nach Tarif Kosten für neue Brillengläser, Fassungen, Reparaturen oder den Ersatz einer beschädigten Brille. Häufig sind auch Leistungen für Kontaktlinsen, Sonnenbrillen mit Sehstärke oder regelmäßige Sehtests enthalten.
Tipp: Empfohlen wird für Erwachsene ein regelmäßiger Sehtest abhängig vom Alter und der Sehkraft alle zwei bis drei Jahre.
Zu unterscheiden gilt es dabei zwischen den einzelnen Leistungen bei Bruch, Verlust oder Diebstahl. Je nach Anbieter werden hierfür unterschiedliche Beträge gezahlt. Gängig sind beispielsweise Begrenzungen von maximal 80 % des jeweiligen Neuwerts bzw. der Reperaturkosten.
Manche Anbieter zahlen zusätzlich Zuschüsse für Augenlaserbehandlungen. Die genauen Leistungen unterscheiden sich jedoch deutlich, weshalb eine Brillenzusatzversicherung immer nach dem tatsächlichen Bedarf ausgewählt werden sollte.
Besonders wichtig ist die Frage, wie oft Sie Leistungen nutzen können. Einige Tarife zahlen alle 12 oder 24 Monate einen festen Zuschuss, andere erstatten einen prozentualen Anteil bis zu einer bestimmten Grenze. Prüfen Sie deshalb nicht nur, was grundsätzlich abgedeckt ist, sondern auch, wie hoch die Erstattung ausfällt. Gerade bei teuren Gläsern macht dieser Unterschied im Alltag viel aus.
» Mehr Informationen2.2. Wann zahlt eine Brillenversicherung nicht?
Eine Zusatzversicherung für Brillen zahlt nicht in jedem Fall. Je nach Schadensart oder Umstand können bestimmte Ausschlüsse bestehen.
Typische Fälle, in denen eine Brillenversicherung nicht oder nur eingeschränkt zahlt, sind:
- der Schaden bestand bereits vor Vertragsabschluss.
- die Brille war beim Abschluss nicht mehr in einwandfreiem Zustand.
- die vereinbarte Wartezeit ist noch nicht abgelaufen.
- der Schaden wurde vorsätzlich verursacht.
- Rechnung, Sehtest oder Schadenmeldung fehlen.
- das Leistungsintervall wurde bereits ausgeschöpft.
- die maximale Erstattungssumme ist erreicht.
- Verlust oder Diebstahl sind im gewählten Tarif nicht enthalten.
» Mehr InformationenTipp: Wenn Sie auch den Verlust Ihrer Brille absichern möchten, sollte der Tarif ausdrücklich dafür leisten und nicht nur Bruch oder Beschädigungen abdecken. Lesen Sie deshalb vor dem Abschluss genau nach, welche Fälle ausgeschlossen sind und welche Unterlagen der Anbieter im Schadenfall verlangt.
2.3. Wie viel kostet eine gute Brillenversicherung?
Eine Brillenversicherung kostet häufig etwa 5 bis 20 Euro im Monat. Abhängig von Erstattungshöhe, Leistungsintervall und zusätzlichen Leistungen können die Beiträge jedoch auch höher ausfallen.
Vergleichen Sie neben dem Monatsbeitrag die Gesamtkosten über die Mindestlaufzeit. Bei einem Beitrag von beispielsweise 10 Euro monatlich entstehen innerhalb von zwei Jahren Kosten von insgesamt 240 Euro. Diesen Betrag sollten Sie der maximal möglichen Erstattung gegenüberstellen.
» Mehr Informationen3. Worauf gilt es im Brillenversicherungs-Vergleich zu achten?
Ein Brillenversicherungs-Vergleich hilft vor allem dann, wenn Sie die Tarife nicht nur nach dem Preis, sondern nach konkreten Vertragsdetails bewerten. Achten Sie zuerst darauf, wie lange Sie an den Vertrag gebunden sind, ab wann der Schutz gilt und bis wann Sie kündigen können. Diese Punkte entscheiden darüber, ob die Versicherung im Alltag flexibel bleibt oder Sie länger an einen unpassenden Tarif bindet.
Ebenso wichtig ist, welche Nachweise der Anbieter verlangt. Manche Versicherer zahlen nur, wenn eine neue Sehstärke nachgewiesen wird, andere akzeptieren bereits eine Rechnung vom Optiker oder einen aktuellen Sehtest. Gerade wenn Sie kurzfristig eine neue Brille benötigen, sollten Wartezeit, Rezeptpflicht und Leistungsbeginn vor dem Abschluss klar sein.
3.1. Wie lange läuft eine Brillenversicherung?
Die Laufzeit einer Brillenversicherung hängt vom jeweiligen Anbieter und Tarif ab. Häufig beträgt die Mindestlaufzeit ein oder zwei Jahre. In dieser Zeit können Sie den Vertrag meist nicht regulär kündigen. Gerade deshalb sollten Sie vor dem Abschluss prüfen, ob sich Beitrag und mögliche Erstattung über diesen Zeitraum für Sie rechnen.
» Mehr InformationenAchtung: Viele Verträge verlängern sich automatisch, wenn sie nicht rechtzeitig gekündigt werden. Achten Sie daher nicht nur auf die Mindestlaufzeit, sondern auch auf die anschließenden Vertragsbedingungen. Flexible Tarife mit kurzer Laufzeit können sinnvoll sein, wenn Sie zunächst testen möchten, ob sich die Zusatzversicherung für Ihre Brille dauerhaft lohnt.
3.2. Ab wann gilt eine Brillenversicherung?
Eine Brillenversicherung gilt je nach Tarif entweder sofort oder erst nach Ablauf einer Wartezeit. Die Wartezeit liegt oftmals bei 1 bis 3 Monaten und bedeutet, dass Sie bestimmte Leistungen direkt nach Vertragsabschluss noch nicht nutzen können. Benötigen Sie kurzfristig eine neue Brille, sollten Sie deshalb gezielt auf Tarife ohne oder mit sehr kurzer Wartezeit achten.
Wichtig ist außerdem, welche Leistungen sofort gelten. Manche Anbieter unterscheiden zwischen Zuschüssen für neue Sehhilfen und Leistungen bei Schaden, Bruch oder Diebstahl. Lesen Sie daher genau nach, ab welchem Zeitpunkt welcher Anspruch besteht. Nur so vermeiden Sie, dass Sie trotz bestehendem Vertrag zunächst keine Erstattung erhalten.
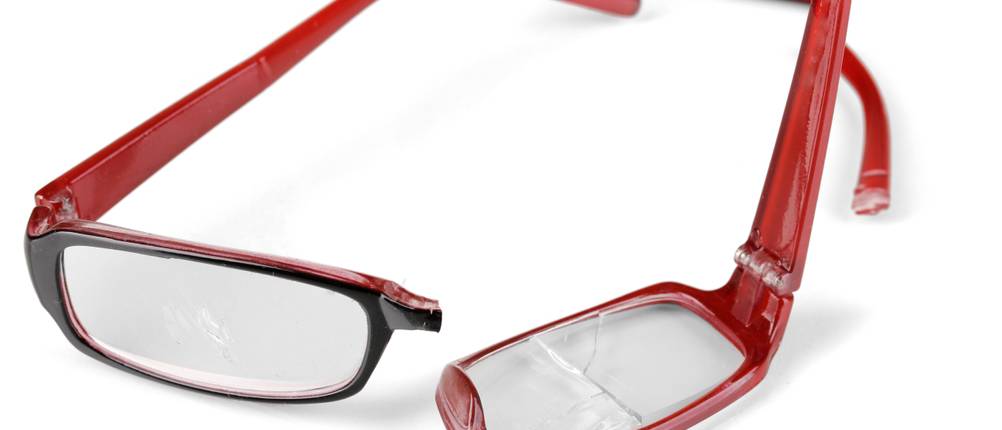
Geht Ihre Brille innerhalb der Wartezeit kaputt, werden die Kosten in der Regel nicht von der Versicherung übernommen.
3.3. Wie lange ist die Kündigungsfrist bei einer Brillenversicherung?
Die Kündigungsfrist liegt bei vielen Brillenversicherungen zwischen einem und drei Monaten zum Vertragsende. Entscheidend ist, was in den Versicherungsbedingungen vereinbart wurde. Wenn Sie die Frist verpassen, verlängert sich der Vertrag häufig automatisch. Deshalb sollten Sie bereits beim Abschluss notieren, bis wann eine Kündigung spätestens möglich ist.
Sinnvoll ist eine Kündigungsprüfung vor allem dann, wenn Sie die Leistungen kaum genutzt haben oder sich Ihr Bedarf verändert hat. Vielleicht benötigen Sie inzwischen seltener eine neue Brille oder ein anderer Tarif bietet bessere Leistungen. Ein regelmäßiger Vergleich hilft Ihnen, nicht unnötig lange in einem unpassenden Vertrag zu bleiben.
» Mehr Informationen3.4. Ist für eine Brillenversicherung ein Rezept notwendig?
Für den Abschluss einer Brillenversicherung ist meist kein klassisches Rezept notwendig. Häufig reicht ein Nachweis über Ihre Sehstärke oder eine aktuelle Rechnung vom Optiker. Einige Anbieter verlangen jedoch bestimmte Unterlagen, bevor sie Kosten erstatten. Dazu können ein Sehtest, eine Verordnung oder ein Kaufbeleg gehören.
Besonders wichtig ist der Nachweis, wenn sich Ihre Sehstärke verändert hat und der Tarif nur dann eine neue Brille bezuschusst. Prüfen Sie deshalb vorab, welche Dokumente der Anbieter akzeptiert. So vermeiden Sie Probleme bei der Erstattung und wissen bereits beim Kauf, welche Unterlagen Sie aufbewahren sollten.
» Mehr Informationen4. Ist eine Brillenversicherung für Kinder sinnvoll?
Bei Kindern lohnt sich eine Brillenversicherung vor allem dann, wenn sich die Sehstärke häufig verändert oder die Brille im Alltag stark beansprucht wird. Im Kindergarten, in der Schule oder beim Sport gehen Fassungen schneller kaputt, Gläser zerkratzen leichter oder eine Brille wird verloren. Eine passende Absicherung kann solche Kosten abfedern, wenn der Tarif Schäden und Ersatzbrillen ausreichend berücksichtigt.
4.1. Was ist bei einer Brillenversicherung für Kinder wichtig?
Bei Kinderbrillen zählt vor allem, wie flexibel der Tarif auf Veränderungen reagiert. Kurze Leistungsintervalle sind vorteilhaft, wenn neue Gläser nicht erst nach zwei Jahren, sondern bereits früher benötigt werden. Auch Leistungen bei Bruch, Verlust und Beschädigungen sollten klar geregelt sein, da genau diese Fälle im Alltag von Kindern häufiger auftreten.
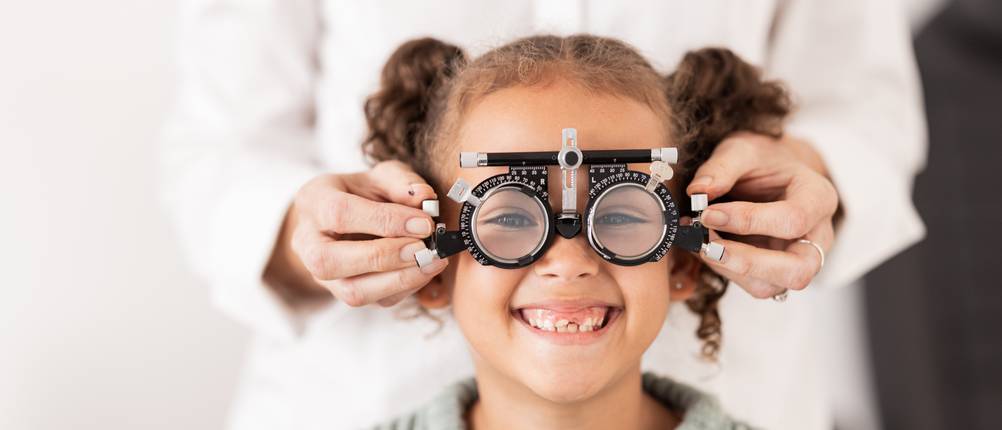
Bei Kindern ist es besonders wichtig, die Sehstärke regelmäßig kontrollieren zu lassen. Die Bundesinstitut für öffentliche Gesundheit (BiöG) und der Berufsverband der Augenärzte (BVA) empfehlen zudem feste Intervalle für augenärztliche Kontrollen, da Sehschwächen die Entwicklung stark beeinträchtigen und oft unbemerkt bleiben.
4.2. Was kostet eine Brillenversicherung für Kinder?
Die Kosten einer Brillenversicherung für Kinder hängen davon ab, wie hoch die Erstattung ausfällt und welche Leistungen eingeschlossen sind. Einfache Tarife starten oft mit niedrigen einstelligen Monatsbeiträgen, decken dafür aber nur begrenzte Zuschüsse ab. Umfangreichere Varianten kosten mehr, bieten dafür meist kürzere Leistungsintervalle oder bessere Erstattungen bei neuen Gläsern, Schäden oder Verlust.
» Mehr Informationen5. Welche Vorteile hat eine Zahn- und Brillenversicherung im Kombitarif?
Eine Zahn- und Brillenversicherung im Kombitarif verbindet mehrere Zusatzleistungen in einem Vertrag. Neben Zuschüssen für Brillen, Gläser oder Kontaktlinsen können je nach Anbieter auch Leistungen für Zahnreinigung, Zahersatz oder kieferorthopädische Behandlungen enthalten sein. Das kann praktisch sein, wenn Sie nicht nur eine einzelne Sehhilfe absichern möchten, sondern ohnehin zusätzliche Gesundheitsleistungen benötigen.
Der größte Vorteil liegt in der Bündelung. Statt mehrere einzelne Verträge abzuschließen, erhalten Sie einen breiteren Leistungsumfang über einen Tarif. Das lohnt sich vor allem, wenn Sie sowohl regelmäßig neue Gläser benötigen als auch zahnärztliche Zusatzkosten absichern möchten. Entscheidend ist aber, ob die Erstattungen in beiden Bereichen hoch genug ausfallen.
- Vorteile
- mehrere Zusatzleistungen in einem Vertrag
- Zuschüsse für Brillen, Kontaktlinsen und Zahnarztkosten möglich
- oft übersichtlicher als mehrere Einzelverträge
- sinnvoll, wenn beide Leistungsbereiche regelmäßig genutzt werden
- Nachteile
- Brillenleistungen können niedriger ausfallen als bei Einzeltarifen
- nicht jede enthaltene Leistung wird tatsächlich benötigt
- Vergleich der einzelnen Erstattungen ist aufwendiger
- bei geringem Bedarf oft teurer als eine gezielte Einzelversicherung
Tipp: Sinnvoll ist eine Brillenversicherung mit Zahnzusatzversicherung vor allem dann, wenn beide Bereiche zu Ihrem Bedarf passen. Wenn Sie dagegen nur Ihre Brille absichern möchten, kann eine reine Brillenzusatzversicherung transparenter sein. So vermeiden Sie, dass Sie für Leistungen zahlen, die Sie voraussichtlich kaum nutzen.
6. FAQ: Die häufigsten Fragen beim Brillenversicherungs-Vergleich
Zum Abschluss beantworten wir Ihnen die häufigsten Fragen, die beim Vergleich und Abschluss einer Brillenversicherung entstehen. Dabei geht es vor allem um den passenden Tarif, die Kündigung und die steuerliche Einordnung der Beiträge.
6.1. Welche ist die beste Brillenversicherung?
Die beste Brillenversicherung ist der Tarif, der zu Ihren tatsächlichen Kosten und Ihrem Nutzungsverhalten passt. Entscheidend sind vor allem Erstattungshöhe, Leistungsintervall, Wartezeit, Laufzeit und die Frage, ob auch Schäden, Verlust oder Kontaktlinsen abgedeckt sind. Ein pauschal bester Anbieter lässt sich daher nicht nennen, da je nach Brillenart und Bedarf unterschiedliche Tarife sinnvoll sein können.
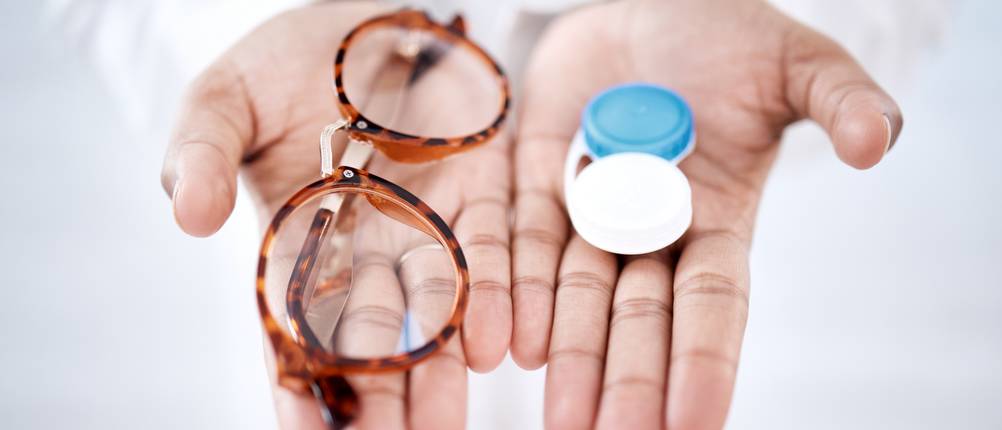
Brillen und Kontaktlinsen gelten als gleichwertige Sehhilfen. Die Kosten für Kontaktlinsen werden in der Regel ebenfalls von Brillenversicherungen übernommen.
6.2. Wann kann man eine Brillenversicherung kündigen?
Eine Brillenversicherung können Sie in der Regel zum Ende der vereinbarten Vertragslaufzeit kündigen. Viele Verträge haben eine Mindestlaufzeit von einem oder zwei Jahren und verlängern sich danach automatisch. Maßgeblich ist die Kündigungsfrist im jeweiligen Vertrag. Häufig liegt diese bei einem bis drei Monaten vor Vertragsende.
» Mehr Informationen6.3. Wie kann ich meine Brillenversicherung kündigen?
Die Kündigung sollte schriftlich erfolgen, zum Beispiel per Brief oder E-Mail. Nennen Sie dabei Ihre Versicherungsnummer, den gewünschten Kündigungstermin und bitten Sie um eine schriftliche Bestätigung. Wichtig ist, dass die Kündigung rechtzeitig beim Anbieter eingeht. Prüfen Sie vorher, ob noch eine Mindestlaufzeit besteht oder ob sich der Vertrag bereits verlängert hat.
» Mehr Informationen6.4. Ist eine Brillenversicherung steuerlich absetzbar?
Ob eine Brillenversicherung steuerlich absetzbar ist, hängt von der Einordnung der Beiträge und Ihrer persönlichen steuerlichen Situation ab. In vielen Fällen können Versicherungsbeiträge im Rahmen der Vorsorgeaufwendungen oder außergewöhnlichen Belastungen relevant sein. Da die steuerliche Bewertung vom Einzelfall abhängt, sollten Sie die Angaben mit einem Steuerberater oder dem Finanzamt klären.
» Mehr Informationen




Hallo,
was kostet eine Brillenversicherung?
Viele Grüße
Hallo Tina,
vielen Dank für Ihr Interesse an unserem Vergleich für eine Brillenversicherung.
Da es sich bei einer Brillenversicherung in der Regel um eine Zusatzversicherung der Krankenkassen handelt, kommt es bei der Höhe der Kosten auf das Alter bei Vertragsschluss an.
Zudem führen einige Versicherungsunternehmen eine Gesundheitsprüfung durch, um den monatlichen Zahlungsbeitrag festlegen zu können. Aus diesem Grund lassen sich die Kosten für eine Brillenversicherung nicht allgemein benennen. Grundsätzlich gilt: Je mehr Sie von Ihrer Brillenzusatzversicherung abgedeckt haben möchten, desto teurer wird diese.
Wir hoffen, dass wir Ihnen hiermit weiterhelfen konnten.
Viele Grüße
Ihr Team von Vergleich.org